Pular para o conteúdo
BPC/LOAS da Pessoa Idosa | Amanda Leonelli Pular para o conteúdo
Assistência Social · BPC/LOAS

BPC da pessoa idosa: um salário-mínimo por mês sem nunca ter contribuído ao INSS

O Benefício de Prestação Continuada garante um salário-mínimo mensal a quem tem 65 anos ou mais e não tem como prover a própria manutenção nem de tê-la provida pela família. Nesta página explicamos, em linguagem simples e sem juridiquês, o que é o benefício, cada um dos requisitos, como o INSS calcula a renda da família, quais documentos apresentar e o que fazer quando o pedido é negado ou o benefício é cessado.

Atendimento presencial em Jaú/SP e on-line em todo o Brasil

O que é o BPC/LOAS da pessoa idosa

O Benefício de Prestação Continuada (BPC) está previsto no art. 203, inciso V, da Constituição Federal e é regulado pelo art. 20 da Lei nº 8.742/93 — a Lei Orgânica da Assistência Social (LOAS), razão pela qual o benefício é popularmente chamado de “BPC/LOAS”. Ele garante o pagamento de um salário-mínimo por mês à pessoa idosa que comprove não possuir meios de prover a própria manutenção nem de tê-la provida por sua família.

Para a pessoa idosa, a lei fixa a idade de 65 anos ou mais — igual para homens e mulheres. E aqui está o ponto que mais surpreende quem procura o escritório: o BPC não exige nenhuma contribuição ao INSS. Pode ser concedido a quem nunca teve carteira assinada, a quem trabalhou a vida toda na informalidade, a quem cuidou da casa e da família sem nunca recolher um mês sequer. Não é preciso ter tempo de contribuição, nem carência, nem contribuir agora para receber depois.

A razão dessa diferença é jurídica e simples: o BPC é um benefício assistencial, e não previdenciário. A Previdência Social funciona como um seguro — quem contribui, se protege. A Assistência Social funciona de outro modo: é direito do cidadão e dever do Estado, prestada a quem dela necessitar, independentemente de contribuição (art. 203, caput, da Constituição). O BPC é pago pelo INSS por uma questão operacional, mas custeado pelo orçamento da seguridade social, e não é uma aposentadoria.

Podem requerer o benefício, cumpridos os requisitos:

  • Quem tem 65 anos completos ou mais
  • Quem nunca contribuiu ao INSS
  • Quem sempre trabalhou na informalidade
  • Quem já contribuiu, mas não completou uma aposentadoria
  • Brasileiros e estrangeiros residentes no Brasil
  • Pessoas idosas em situação de rua, que podem ser cadastradas com o apoio do CRAS do município, sem exigência de endereço fixo

Em contrapartida à ausência de contribuição, o benefício assistencial tem limites que precisam ser conhecidos antes do pedido — e que costumam ser a maior fonte de frustração de quem descobre isso depois. É o que explicamos no quadro abaixo.

Na Advocacia Parronchi, os pedidos de BPC da pessoa idosa são conduzidos pela Drª. Amanda Leonelli Abrantes (OAB/SP 424.258). O trabalho dela começa por uma conversa sem pressa com a família — quem mora na casa, quanto cada um recebe, quais despesas pesam no fim do mês — e pela conferência do CadÚnico e do extrato do CNIS, para saber, antes do requerimento, se o BPC é mesmo o melhor caminho ou se há uma aposentadoria ao alcance. A partir daí, ela acompanha cada etapa: reúne os documentos, faz o pedido, responde às exigências do INSS e, se o benefício for negado, conduz o recurso ou a ação judicial, sempre explicando à pessoa idosa e aos seus familiares, em linguagem simples, o que está acontecendo e qual é o próximo passo. Para quem não pode ir até o escritório, em Jaú, o atendimento também pode ser feito on-line.

Foto da advogada Amanda Leonelli Abrantes
Drª. Amanda Leonelli AbrantesAdvogada · OAB/SP 424.258

O que o BPC não é — quatro pontos que evitam decepção

O BPC resolve o presente de quem não tem renda, mas não produz os mesmos efeitos de uma aposentadoria. Saber disso desde o início é decisivo, sobretudo para quem tem contribuições e poderia, com planejamento, buscar um benefício previdenciário.

  • Não é aposentadoriaÉ benefício assistencial. Não decorre de contribuição, não considera o histórico de trabalho e não se calcula pela média dos salários: o valor é sempre de um salário-mínimo.
  • Não paga 13º salárioO abono anual devido aos benefícios previdenciários não alcança o benefício assistencial. São doze pagamentos por ano.
  • Não deixa pensão por morteO BPC é personalíssimo e intransferível: cessa com o falecimento do beneficiário e não gera pensão a cônjuge, companheiro, filhos ou herdeiros.
  • Não pode ser acumuladoNão se acumula com outro benefício no âmbito da seguridade social ou de outro regime, salvo os da assistência médica e a pensão especial de natureza indenizatória.

Tem contribuições ao INSS? Antes de pedir o BPC, vale conferir o extrato do CNIS. Quem já tem tempo de contribuição pode estar mais perto de uma aposentadoria do que imagina — e a aposentadoria, ainda que também de um salário-mínimo, gera 13º e pode deixar pensão por morte à família. Em algumas situações, o caminho é primeiro receber o BPC e, depois, requerer a aposentadoria. Conheça as aposentadorias do INSS

Os requisitos, um por um

O BPC da pessoa idosa tem cinco exigências. Duas dizem respeito à pessoa que pede (idade e ausência de outro benefício), duas dizem respeito à casa em que ela vive (a renda e a composição do grupo familiar) e uma é puramente formal, mas responde por boa parte das negativas (o Cadastro Único). Abaixo, cada uma delas explicada — e, em “Saiba mais…”, o detalhamento com a base legal e as situações que mais geram dúvida.

Requisito 1

Idade: 65 anos completos

A lei exige 65 anos ou mais, sem distinção entre homens e mulheres. Não existe idade reduzida, e o direito nasce no dia do 65º aniversário — não antes. Também não há exigência de tempo de residência no Brasil nem de nacionalidade brasileira: estrangeiros que residem no país podem requerer.

Art. 20, caput, da Lei nº 8.742/93; art. 34 da Lei nº 10.741/2003

Falar no WhatsApp

Quando pedir

O requerimento pode ser apresentado a partir do dia em que a pessoa completa 65 anos. Pedidos anteriores tendem a ser indeferidos por falta de requisito, e o benefício não retroage para antes dessa data.

A data em que o pedido é feito — chamada DER, data de entrada do requerimento — é, em regra, a data a partir da qual o benefício passa a ser devido. Por isso, protocolar cedo, com a documentação organizada, tem efeito financeiro concreto: cada mês de demora é um mês que não volta.

Não confunda com a aposentadoria por idade

A aposentadoria por idade urbana exige 65 anos para o homem e 62 anos para a mulher (regra permanente após a Reforma da Previdência), além de tempo mínimo de contribuição. O BPC exige 65 anos para ambos os sexos e nenhuma contribuição, mas em troca examina a renda da família. São benefícios distintos, com requisitos e efeitos distintos.

Estrangeiros residentes no Brasil

O Supremo Tribunal Federal, no julgamento do Tema 173 de repercussão geral, reconheceu o direito ao benefício assistencial a estrangeiros residentes no país, desde que preenchidos os demais requisitos legais.

Requisito 2

Renda familiar de até 1/4 do salário-mínimo por pessoa

Somam-se as rendas mensais de todos os integrantes do grupo familiar e divide-se o total pelo número de pessoas da casa. O resultado — a renda per capita — deve ser igual ou inferior a um quarto do salário-mínimo. Esse é o requisito que gera mais indeferimentos e, ao mesmo tempo, o que mais admite discussão.

Art. 20, § 3º, da Lei nº 8.742/93

Falar no WhatsApp

Como a conta é feita

Considera-se a renda bruta mensal de cada integrante do grupo familiar — salários, pró-labore, benefícios previdenciários, pensões, aluguéis recebidos, rendimentos de atividade autônoma — somada e dividida pelo número de pessoas que compõem o grupo.

Dois exemplos hipotéticos, apenas para ilustrar a matemática: uma casa com quatro pessoas e uma única renda de um salário-mínimo chega a uma per capita de 1/4 do salário-mínimo — dentro do limite. A mesma renda, em uma casa com três pessoas, resulta em 1/3 do salário-mínimo — acima do limite. O número de pessoas do grupo familiar, portanto, pesa tanto quanto o valor da renda.

O que fica fora da conta

  • O benefício de até um salário-mínimo — assistencial ou previdenciário — recebido por outro idoso de 65 anos ou mais, ou por pessoa com deficiência, do mesmo grupo familiar não é computado no cálculo da renda per capita. É o caso clássico do casal de idosos: o BPC ou a aposentadoria mínima de um não impede o benefício do outro;
  • Os rendimentos de estágio supervisionado e de aprendizagem não entram no cálculo.

Essas exclusões são decisivas na prática: é comum o pedido ser negado porque o sistema somou uma renda que a lei manda desconsiderar.

Renda que existe no papel, mas não na casa

É comum o INSS computar renda de pessoa que já se mudou, de filho que consta no cadastro mas vive em outro endereço, ou de vínculo de emprego encerrado sem baixa na CTPS. Essas divergências são corrigíveis, com prova documental e declarações — e são um dos motivos mais frequentes de reversão da negativa.

Requisito 3

Grupo familiar: quem entra na conta

“Família”, para o BPC, não é quem se ama nem quem ajuda: é uma lista fechada de parentes que vivem sob o mesmo teto. Quem está fora dessa lista não entra no cálculo, mesmo morando na casa; quem está na lista entra, mesmo que não contribua com nada para as despesas.

Art. 20, § 1º, da Lei nº 8.742/93

Falar no WhatsApp

Quem a lei considera família

Segundo o § 1º do art. 20 da LOAS, o grupo familiar é composto pelo requerente e, desde que vivam sob o mesmo teto:

  • o cônjuge ou companheiro;
  • os pais e, na ausência de um deles, a madrasta ou o padrasto;
  • os irmãos solteiros;
  • os filhos e enteados solteiros;
  • os menores tutelados.

Quem não entra — ainda que more na casa

Não integram o grupo familiar, por exemplo, os netos (salvo se tutelados), os genros e noras, os filhos casados ou que vivam em união estável, os tios, sobrinhos e primos e os agregados sem vínculo de parentesco previsto na lei. Duas consequências práticas seguem disso: a renda dessas pessoas não é somada, mas elas também não aumentam o número de divisores da conta.

Por que “sob o mesmo teto” importa tanto

O parente que integra a lista mas não mora na residência não é considerado. Daí a importância de manter o Cadastro Único fiel à realidade da casa: quem saiu precisa ser retirado, quem chegou precisa ser incluído. Divergência entre o cadastro e a situação real é uma das causas mais comuns de indeferimento — e das mais simples de corrigir com a documentação certa.

Requisito 4

Não acumular com outro benefício

O BPC não pode ser acumulado com qualquer outro benefício no âmbito da seguridade social ou de outro regime — aposentadoria, pensão por morte, auxílio por incapacidade, benefício de regime próprio de servidor. As exceções previstas em lei são os benefícios de assistência médica e a pensão especial de natureza indenizatória.

Art. 20, § 4º, da Lei nº 8.742/93

Falar no WhatsApp

O que a vedação alcança

A regra impede que a mesma pessoa receba o BPC e outro benefício da seguridade social. Quem já recebe uma aposentadoria, mesmo de um salário-mínimo, não pode acumular o BPC; quem recebe pensão por morte também não.

O que a vedação não alcança

  • Mais de um BPC na mesma família — a vedação é individual. Marido e esposa idosos, por exemplo, podem cada um ter o seu benefício, atendidos os requisitos, e o benefício de até um salário-mínimo recebido por um deles não é computado na renda per capita para o pedido do outro, na forma do § 14 do art. 20 da LOAS;
  • Atendimento médico e medicamentos pelo SUS e programas de assistência à saúde;
  • Pensão especial de natureza indenizatória, expressamente ressalvada pela lei.

A escolha entre o BPC e a aposentadoria

Quando a pessoa reúne requisitos para os dois, a comparação deixa de ser apenas de valor mensal — ambos podem ser de um salário-mínimo — e passa a considerar os efeitos: a aposentadoria gera 13º salário, pode deixar pensão por morte e não é revista a cada dois anos; o BPC não tem nenhum desses atributos, mas não exige contribuição. É possível, ainda, requerer o BPC agora e, mais tarde, ao completar os requisitos, pedir a aposentadoria — hipótese em que o benefício assistencial é encerrado e substituído pelo previdenciário.

Requisito 5

CadÚnico atualizado e CPF regular

Antes de requerer, a família precisa estar inscrita no Cadastro Único (CadÚnico), com dados atualizados, e todos os integrantes precisam ter CPF em situação regular. É a exigência mais burocrática das cinco — e, justamente por ser tratada como detalhe, uma das que mais derrubam pedidos legítimos.

Art. 20 da Lei nº 8.742/93 e Decreto nº 6.214/2007

Falar no WhatsApp

Onde e como fazer

A inscrição e a atualização do Cadastro Único são feitas gratuitamente no CRAS — Centro de Referência de Assistência Social — do município de residência, ou no setor indicado pela prefeitura. Comparece um responsável familiar maior de 16 anos que resida na casa, levando os documentos de todos os moradores.

Por que ele derruba tantos pedidos

  • Cadastro antigo — a atualização do CadÚnico vale por dois anos; vencido, o cadastro é lido pelo sistema como informação inservível;
  • Composição errada — pessoas que já saíram da casa continuam registradas, e a renda delas segue sendo somada;
  • Renda desatualizada — emprego que terminou, benefício que cessou ou salário que mudou e não foi corrigido no cadastro;
  • CPF irregular ou divergência de dados — nome, data de nascimento ou filiação diferentes entre o CPF, a certidão e o cadastro.

Nenhum desses problemas diz respeito ao mérito do direito: são falhas de informação. Corrigi-las antes do requerimento evita meses de espera e uma negativa desnecessária.

No BPC da pessoa idosa não há perícia médica. Ao contrário do BPC da pessoa com deficiência, aqui não se avalia estado de saúde: examinam-se a idade e a situação socioeconômica do grupo familiar. Não é preciso, portanto, comprovar doença, incapacidade ou dependência de terceiros — e a existência de problemas de saúde, embora não seja requisito, pode ser relevante como prova de gastos que comprometem o orçamento da casa.

Renda um pouco acima de um quarto do salário-mínimo? O caso merece análise. O Supremo Tribunal Federal, ao julgar o Tema 27 de repercussão geral, afastou a leitura do limite de 1/4 como barreira absoluta e admitiu que a situação de miserabilidade seja demonstrada por outros meios. A própria LOAS, no § 11 do art. 20, autoriza a utilização de outros elementos probatórios da condição de vulnerabilidade do grupo familiar, e o art. 20-B manda considerar, entre esses elementos, a dependência de terceiros para as atividades básicas da vida diária e o comprometimento do orçamento familiar exclusivamente com gastos médicos, tratamentos de saúde, fraldas, alimentos especiais e medicamentos não disponibilizados gratuitamente pelo SUS. Ultrapassar por pouco o limite legal não significa, necessariamente, não ter direito: significa que o caso exige prova. Notas fiscais e receitas guardadas valem tanto quanto o laudo médico.

Como pedir o BPC, passo a passo

O caminho tem duas etapas possíveis. A primeira é obrigatória e acontece fora do Judiciário: o pedido ao INSS. A segunda só existe se a primeira terminar em negativa — e depende, justamente, de a primeira ter sido feita.

Etapa administrativa — no CRAS e no INSS

Do Cadastro Único à decisão do INSS

Aqui se organiza a base do pedido. É a fase em que a maioria dos problemas pode ser evitada: um cadastro fiel à realidade da casa e documentos completos mudam o resultado da análise.

  • Inscrição ou atualização do CadÚnico no CRAS do município
  • Regularização do CPF de todos os moradores da casa
  • Requerimento pelo aplicativo ou site Meu INSS, pelo telefone 135 ou em agência
  • Juntada dos documentos e das provas de vulnerabilidade da família
  • Acompanhamento das exigências e cumprimento dos prazos do processo
  • Recurso ao Conselho de Recursos da Previdência Social, em 30 dias da ciência da negativa

Etapa judicial — na Justiça Federal

Quando o INSS nega, cessa ou não decide

A ação é proposta na Justiça Federal, em regra no Juizado Especial Federal, onde não há adiantamento de custas. É aqui que a prova da vulnerabilidade ganha instrumentos que o processo administrativo não tem.

  • Prévio requerimento administrativo, exigido pelo STF no Tema 350
  • Estudo social por assistente social nomeado pelo juízo, com visita à residência
  • Prova documental e testemunhal da composição familiar e dos gastos da casa
  • Pedido de tutela de urgência, quando presentes os requisitos legais
  • Fixação da data de início do benefício, em regra na data do requerimento negado
  • Cobrança das parcelas atrasadas, observada a prescrição das anteriores a cinco anos

Documentos que costumam ser exigidos

A lista varia conforme a composição da casa e a origem das rendas. Estes são os documentos que, na prática, quase sempre precisam ser reunidos — e é comum que a instrução completa dependa de documentos de todos os moradores, não apenas da pessoa idosa.

  • Documento de identidade e CPF da pessoa idosa
  • Comprovante de residência atualizado
  • Documentos e CPF de todos os moradores da casa
  • Comprovantes de renda de todos os integrantes
  • Declaração de ausência de renda, quando for o caso
  • Carteira de trabalho e extrato do CNIS
  • Certidões de casamento, óbito ou de união estável
  • Inscrição atualizada no CadÚnico e número do NIS
  • Comprovantes de despesas que comprometem o orçamento da casa: medicamentos de uso contínuo, fraldas, alimentação especial, tratamentos de saúde, cuidadores, aluguel e contas de consumo — especialmente relevantes quando a renda per capita fica próxima ou um pouco acima do limite legal

A data do pedido tem efeito financeiro. Em regra, o benefício é devido desde a data em que o requerimento foi apresentado ao INSS — e não desde a data em que a decisão sai. Por isso, protocolar assim que a idade é completada, ainda que se saiba que haverá discussão sobre a renda, preserva o direito ao período discutido. E, quando o caso vai à Justiça, as parcelas anteriores aos cinco anos que precedem a ação são alcançadas pela prescrição.

O INSS negou, cessou ou suspendeu o benefício

Uma negativa não encerra o assunto. Boa parte dos indeferimentos do BPC decorre de informação incorreta ou incompleta — e não da ausência do direito. O primeiro passo é ler a carta de decisão e entender exatamente o motivo apontado, porque cada motivo pede uma resposta diferente.

  • Renda per capita acima do limiteConfira como o INSS chegou ao número: quem foi somado, quem foi contado como morador e qual renda foi considerada. Se o cálculo está correto, ainda é possível discutir a vulnerabilidade por outros elementos, na forma do § 11 do art. 20 da LOAS.
  • Renda que a família não temVínculo antigo sem baixa na carteira, benefício já cessado, pessoa que se mudou e continua no cadastro. É a hipótese mais frequente — e a mais simples de corrigir com documentos.
  • CadÚnico desatualizado ou divergenteCadastro vencido, composição familiar diferente da real ou divergência de dados pessoais. A correção é feita no CRAS e, em regra, exige novo requerimento ou o cumprimento de exigência.
  • Falta de documentos ou exigência não cumpridaO INSS abre prazo para complementar a documentação. Perder esse prazo costuma levar ao indeferimento por desistência, mesmo havendo direito.
  • Cessação na revisão de dois anosO benefício é revisto a cada dois anos. A cessação pode ser questionada quando a situação de vulnerabilidade permanece, ou quando a revisão considerou renda que já não existe.
  • Suspensão por falta de atualização cadastralA falta de atualização do CadÚnico pode levar à suspensão do pagamento. Regularizado o cadastro, cabe pleitear o restabelecimento e os valores do período suspenso.

Atenção aos prazos. Da decisão do INSS cabe recurso administrativo ao Conselho de Recursos da Previdência Social, no prazo de 30 dias contados da ciência. Independentemente do recurso, é possível buscar a via judicial. E, em qualquer caminho, o tempo cobra o seu preço: as parcelas anteriores aos cinco anos que precedem a ação prescrevem. Se você recebeu uma carta de negativa, cessação ou suspensão, não deixe o documento na gaveta — traga-o para análise.

Existe também o BPC da pessoa com deficiência

O mesmo art. 20 da LOAS prevê duas modalidades de BPC, com o mesmo valor de um salário-mínimo e a mesma exigência de renda, mas com públicos e formas de comprovação bem diferentes. Se a pessoa da sua família não tem 65 anos, mas convive com uma deficiência, é a segunda modalidade que interessa — e ela tem uma página própria, com o detalhamento que o tema exige.

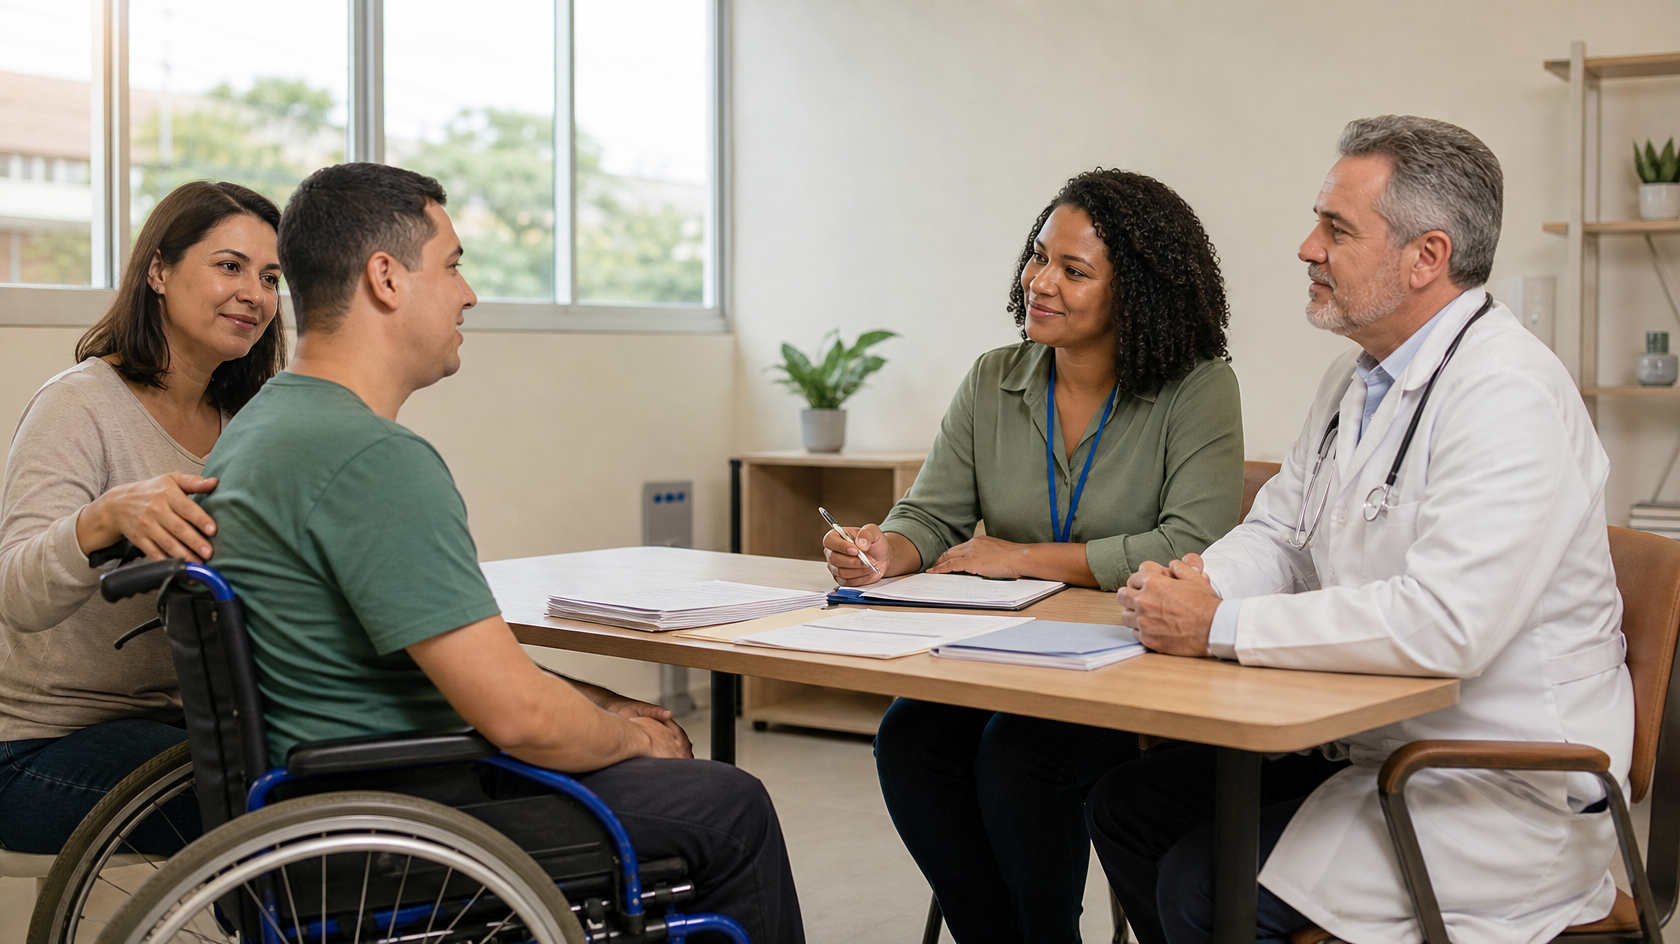
Homem em cadeira de rodas e familiares em atendimento com um médico
BPC · Pessoa com deficiência

BPC da pessoa com deficiência

Devido à pessoa com deficiência de qualquer idade — inclusive crianças — que apresente impedimento de longo prazo de natureza física, mental, intelectual ou sensorial, com efeitos por prazo mínimo de dois anos, e cuja família esteja em situação de vulnerabilidade. Aqui há avaliação médica e social a cargo do INSS, e não apenas perícia médica.

Art. 20, §§ 2º e 10, da Lei nº 8.742/93

Saiba mais… Falar no WhatsApp

O que muda na modalidade da pessoa com deficiência

Os requisitos de renda, de grupo familiar, de CadÚnico e a vedação de acumulação são os mesmos das duas modalidades. O que muda é o público e, sobretudo, o que precisa ser provado.

  • Não há idade mínima — vale para qualquer idade
  • Exige impedimento de longo prazo, de no mínimo dois anos
  • Avaliação médica e social pelo INSS
  • A deficiência não se confunde com incapacidade para o trabalho
  • Barreiras sociais entram na análise, não só o diagnóstico
  • A Lei nº 14.176/2021 instituiu o auxílio-inclusão (art. 26-A da LOAS), devido em determinadas condições à pessoa com deficiência que era beneficiária do BPC e passa a exercer atividade remunerada — situação que não tem equivalente na modalidade da pessoa idosa

Como atuamos nos casos de BPC/LOAS

O BPC parece simples — idade e renda — e é justamente por isso que tantos pedidos são negados sem necessidade. Nosso trabalho começa antes do requerimento e não termina na concessão.

Conferência do direito antes do pedido

Analisamos idade, composição real da casa, renda de cada integrante e o extrato do CNIS. Em algumas situações, a conclusão é que o caminho mais vantajoso não é o BPC, e sim uma aposentadoria — e isso precisa ser dito antes do requerimento, não depois.

Organização do cadastro e dos documentos

Orientamos a inscrição e a atualização do CadÚnico, a regularização de CPF e a correção da composição familiar, para que o pedido chegue ao INSS retratando a casa como ela realmente é.

Prova da vulnerabilidade

Quando a renda fica próxima ou um pouco acima do limite legal, o caso se decide na prova: gastos com medicamentos, fraldas, alimentação especial, tratamentos e cuidadores, laudos, receitas e declarações. Reunimos e apresentamos esse conjunto de forma organizada.

Requerimento e acompanhamento no INSS

Protocolamos o pedido, acompanhamos as exigências e os prazos e respondemos às intimações do processo administrativo. Perder uma exigência por desconhecimento é uma das causas evitáveis de indeferimento.

Recurso administrativo e ação judicial

Negado o pedido, atuamos no recurso ao Conselho de Recursos da Previdência Social e, quando necessário, na ação perante a Justiça Federal, com pedido de tutela de urgência nas situações em que a lei o admite.

Linguagem clara e sigilo profissional

Explicamos cada etapa sem juridiquês, a quem pede o benefício e a quem cuida dessa pessoa. Tudo o que é tratado com o escritório está protegido pelo sigilo profissional garantido pelo Estatuto da Advocacia.

Por que um benefício “simples” é negado tantas vezes

Idade se prova com um documento. Vulnerabilidade, não. É nesse segundo requisito — e na burocracia que o cerca — que se concentram as negativas, as cessações e as perdas de prazo.

O direito se decide na prova, não no requerimento

O sistema do INSS lê números: renda declarada, pessoas cadastradas, data de atualização. Ele não vê o remédio de uso contínuo, a fralda geriátrica, a consulta particular, o cuidador pago no fim do mês. Essa realidade só entra no processo se alguém a documentar e apresentar.

Falar no WhatsApp

O que significa provar a vulnerabilidade

O critério de 1/4 do salário-mínimo por pessoa é o ponto de partida da análise, não o seu fim. O Supremo Tribunal Federal, no Tema 27 de repercussão geral, afastou a leitura do limite como barreira absoluta; a LOAS, no § 11 do art. 20, autoriza a consideração de outros elementos probatórios da condição de vulnerabilidade do grupo familiar; e o art. 20-B manda levar em conta a dependência de terceiros para as atividades básicas da vida diária e o comprometimento do orçamento da casa com gastos médicos, tratamentos de saúde, fraldas, alimentos especiais e medicamentos não disponibilizados gratuitamente pelo SUS.

Na prática, isso se traduz em documentos:

  • receitas e notas de medicamentos de uso contínuo, especialmente os não fornecidos pelo SUS;
  • despesas com fraldas, alimentação especial e insumos de saúde;
  • comprovantes de tratamentos, consultas e exames pagos pela família;
  • pagamento de cuidador ou de acompanhante;
  • contas de aluguel, energia, água e gás, que mostram o comprometimento do orçamento;
  • laudos e relatórios que expliquem a necessidade de cada gasto.

O estudo social

Na via judicial, é comum a nomeação de assistente social para visitar a residência e elaborar laudo sobre as condições de vida da família. Esse estudo costuma ser decisivo, e a família deve estar orientada sobre o que ele examina — não para dissimular nada, mas para que nada de relevante deixe de ser dito.

Veja também o BPC da pessoa com deficiência

Cada mês perdido é um mês que não volta

O benefício é devido, em regra, desde a data do requerimento — não desde a data em que alguém finalmente decide procurar orientação. Adiar o pedido, deixar de recorrer no prazo ou reiniciar tudo com um novo requerimento tem custo financeiro direto para quem já vive no limite.

Falar no WhatsApp

Três datas que decidem o valor a receber

  • A data em que a idade é completada — antes dos 65 anos não há direito, e nada retroage a esse período;
  • A data do requerimento (DER) — é, em regra, o marco a partir do qual o benefício passa a ser devido, inclusive quando a concessão só vem meses depois, em recurso ou na Justiça;
  • A data da ação judicial — as parcelas anteriores aos cinco anos que a precedem são alcançadas pela prescrição.

Por que um novo requerimento pode custar caro

Diante de uma negativa, é tentador simplesmente fazer outro pedido. Ocorre que o novo requerimento traz consigo uma nova data de início, e o período discutido no primeiro pedido tende a ser perdido. Antes de recomeçar, vale examinar se o caminho correto não é recorrer — ou ir à Justiça — preservando a data original.

Conheça as aposentadorias do INSS

Conceder não é o fim: o benefício precisa ser mantido

Diferentemente da aposentadoria, o BPC é revisto a cada dois anos e depende de cadastro atualizado. Uma mudança na casa — alguém que passa a morar ali, um filho que começa a trabalhar — pode alterar a renda per capita e levar à cessação. Saber disso evita surpresas.

Falar no WhatsApp

A revisão bienal

O art. 21 da LOAS determina que o benefício seja revisto a cada dois anos para avaliar a continuidade das condições que lhe deram origem. Não é uma penalidade nem uma desconfiança: é a natureza do benefício assistencial, que acompanha a situação de necessidade.

O que costuma provocar cessação ou suspensão

  • Alteração da renda familiar — novo emprego, novo benefício ou nova pessoa com renda morando na casa;
  • CadÚnico vencido — a falta de atualização pode levar à suspensão do pagamento;
  • Divergência de informações entre o cadastro e as bases de dados consultadas pelo INSS;
  • Ausência de resposta a convocação ou exigência do INSS.

O que fazer se o benefício for cessado

A cessação é uma decisão administrativa e pode ser questionada, tanto por recurso ao Conselho de Recursos da Previdência Social quanto judicialmente, especialmente quando a situação de vulnerabilidade permanece ou quando a revisão considerou renda que já não existe. Regularizado o cadastro, também cabe pleitear o restabelecimento e os valores do período em que o pagamento ficou suspenso.

Veja os benefícios previdenciários do INSS

Advogados responsáveis

A atuação em BPC/LOAS da pessoa idosa apresentada nesta página é conduzida pela Drª. Amanda Leonelli Abrantes em conjunto com o sócio-fundador do escritório, Dr. Wagner Parronchi. Abaixo estão os contatos diretos de cada um.

Foto da advogada Amanda Leonelli Abrantes

Drª. Amanda Leonelli Abrantes

OAB/SP 424.258 · Advogada responsável

Advogada da Advocacia Parronchi com atuação dedicada ao Direito Previdenciário e Assistencial. Conduz pessoalmente os casos de BPC/LOAS da pessoa idosa atendidos por esta página — da conferência da composição familiar, da renda e do CadÚnico ao requerimento no INSS, ao recurso administrativo e à ação judicial —, com comunicação direta com quem pede o benefício e com a família que cuida dessa pessoa.

Foto do advogado Wagner Parronchi

Wagner Parronchi

OAB/SP 208.835 · Sócio-fundador

Sócio-fundador da Advocacia Parronchi, conduz o trabalho previdenciário e assistencial do escritório e acompanha os casos atendidos pela Drª. Amanda Leonelli Abrantes, participando das decisões de estratégia mais delicadas — a resposta a um indeferimento, a decisão de levar o caso à Justiça, a troca do BPC por uma aposentadoria quando o histórico de contribuições permite.

Dúvidas frequentes

Respostas objetivas às perguntas que mais recebemos de pessoas idosas e de seus familiares sobre o BPC/LOAS.

Preciso ter contribuído ao INSS para receber o BPC?

Não. O BPC é um benefício assistencial, não previdenciário: não exige contribuição, tempo de serviço nem carência. Pode ser concedido a quem nunca teve carteira assinada, a quem sempre trabalhou por conta própria sem recolher e a quem se dedicou à casa e à família. O que se examina é a idade e a situação socioeconômica do grupo familiar.

Falar no WhatsApp
Com quantos anos posso pedir o BPC da pessoa idosa?

A partir dos 65 anos completos, tanto para homens como para mulheres. Não há idade reduzida por sexo, por atividade exercida ou por estado de saúde. O pedido pode ser apresentado já no dia do aniversário, e o benefício, em regra, é devido desde a data do requerimento — motivo pelo qual não convém adiar o protocolo.

Falar no WhatsApp
Como o INSS calcula a renda da minha família?

Somam-se as rendas mensais brutas de todos os integrantes do grupo familiar que vivem na mesma casa e divide-se o total pelo número dessas pessoas. O resultado deve ser igual ou inferior a um quarto do salário-mínimo. Alguns valores ficam fora da conta — como o benefício de até um salário-mínimo recebido por outro idoso de 65 anos ou mais, ou por pessoa com deficiência, do mesmo grupo familiar, e os rendimentos de estágio e de aprendizagem. O detalhamento do cálculo, com exemplos, está no requisito 2, na seção “Os requisitos, um por um”.

Falar no WhatsApp
Quem entra no grupo familiar para esse cálculo?

A lei traz uma lista fechada: o requerente, o cônjuge ou companheiro, os pais (e, na ausência de um deles, madrasta ou padrasto), os irmãos solteiros, os filhos e enteados solteiros e os menores tutelados — todos desde que vivam sob o mesmo teto. Netos, genros, noras, filhos casados, tios, sobrinhos e agregados não integram o grupo, ainda que morem na casa: a renda deles não é somada, mas também não aumenta o número de divisores. O detalhamento está no requisito 3.

Falar no WhatsApp
Minha renda passa um pouco de um quarto do salário-mínimo. Perdi o direito?

Não necessariamente. O Supremo Tribunal Federal, no Tema 27 de repercussão geral, afastou a leitura do limite de 1/4 como barreira absoluta; o § 11 do art. 20 da LOAS autoriza a utilização de outros elementos probatórios da vulnerabilidade do grupo familiar; e o art. 20-B manda considerar a dependência de terceiros para as atividades básicas da vida diária e o comprometimento do orçamento da casa com gastos médicos, tratamentos de saúde, fraldas, alimentos especiais e medicamentos não disponibilizados gratuitamente pelo SUS. Ultrapassar por pouco o limite não significa ausência de direito: significa que o caso exige prova, e que essa prova precisa ser construída com cuidado.

Falar no WhatsApp
O BPC paga 13º salário e deixa pensão por morte?

Não. O BPC não gera o abono anual (13º) e é personalíssimo e intransferível: cessa com o falecimento do beneficiário e não deixa pensão por morte a cônjuge, companheiro, filhos ou herdeiros. Também não pode ser acumulado com outro benefício da seguridade social, salvo os de assistência médica e a pensão especial de natureza indenizatória. São exatamente essas as diferenças que tornam relevante verificar, antes do pedido, se a pessoa não teria direito a uma aposentadoria.

Falar no WhatsApp
O Cadastro Único (CadÚnico) é obrigatório? Onde faço?

Sim, a inscrição atualizada no CadÚnico é exigida, assim como a regularidade do CPF de todos os integrantes do grupo familiar. O cadastro é feito gratuitamente no CRAS — Centro de Referência de Assistência Social — do município, ou no setor indicado pela prefeitura, comparecendo um responsável familiar maior de 16 anos que resida na casa, com os documentos de todos os moradores. Cadastro vencido, composição familiar desatualizada ou divergência de dados estão entre as causas mais frequentes — e mais evitáveis — de negativa do benefício.

Falar no WhatsApp
O INSS negou o meu pedido. O que faço agora?

O primeiro passo é ler a carta de decisão e identificar o motivo exato da negativa, porque cada motivo pede uma resposta diferente. Da decisão cabe recurso ao Conselho de Recursos da Previdência Social, no prazo de 30 dias contados da ciência, e é possível também buscar a via judicial, perante a Justiça Federal. O que não convém é simplesmente apresentar um novo pedido sem análise: o novo requerimento traz nova data de início e o período anterior tende a ser perdido.

Falar no WhatsApp

Traga estes documentos para a análise

  • a carta de decisão ou o extrato da comunicação do INSS, que indica o motivo do indeferimento;
  • o número do requerimento ou do protocolo, para consulta do processo administrativo;
  • o espelho do CadÚnico e a data da última atualização;
  • os documentos de todos os moradores da casa e os comprovantes de renda de cada um;
  • os comprovantes de despesas com saúde, medicamentos, fraldas, cuidadores, aluguel e contas de consumo;
  • o extrato do CNIS, para verificar se há contribuições que abram caminho a uma aposentadoria.

Recurso administrativo ou ação judicial?

Não há resposta única. O recurso administrativo é gratuito e pode resolver rapidamente as negativas de natureza cadastral — renda computada indevidamente, pessoa que já não mora na casa, documento faltante. Já as discussões sobre vulnerabilidade, quando a renda supera formalmente o limite legal, tendem a exigir a via judicial, onde há estudo social com visita à residência e produção de prova testemunhal, instrumentos que o processo administrativo não oferece.

O que se pode pedir na Justiça

A ação é proposta na Justiça Federal, em regra no Juizado Especial Federal, onde não há adiantamento de custas. Além da concessão do benefício, pede-se a fixação da data de início na data do requerimento negado, com o pagamento das parcelas atrasadas — observada a prescrição das anteriores a cinco anos — e, quando presentes os requisitos legais, a tutela de urgência, para que o pagamento comece antes do fim do processo.

Meu BPC foi cessado na revisão de dois anos. Dá para reverter?

A cessação é uma decisão administrativa e pode ser questionada, por recurso ao Conselho de Recursos da Previdência Social ou judicialmente — especialmente quando a situação de vulnerabilidade permanece, quando a revisão considerou renda que já não existe ou quando a interrupção decorreu apenas da falta de atualização do cadastro. Nessa última hipótese, regularizado o CadÚnico, cabe pleitear o restabelecimento e os valores do período em que o pagamento ficou suspenso.

Falar no WhatsApp
Recebo BPC e tenho contribuições ao INSS. Vale trocar por uma aposentadoria?

Vale, no mínimo, verificar. Ainda que as duas rendas sejam de um salário-mínimo, a aposentadoria gera 13º salário, pode deixar pensão por morte à família e não é submetida à revisão a cada dois anos nem à exigência de renda familiar. A conferência começa pelo extrato do CNIS: vínculos não registrados, contribuições recolhidas abaixo do mínimo e períodos rurais podem alterar completamente o quadro.

Falar no WhatsApp

O que comparar

  • Abono anual — a aposentadoria paga 13º; o BPC, não;
  • Proteção à família — a aposentadoria pode gerar pensão por morte; o BPC cessa com o falecimento e não deixa nada aos herdeiros;
  • Estabilidade — a aposentadoria não depende da renda da casa nem é revista a cada dois anos;
  • Exigências — a aposentadoria exige tempo de contribuição e carência; o BPC não exige nenhuma contribuição, mas examina a renda familiar.

Um ponto que costuma passar despercebido

O período em que a pessoa recebe o BPC não é tempo de contribuição e não conta para uma futura aposentadoria — o benefício assistencial não gera recolhimentos. Quem tem condições de contribuir, mesmo como contribuinte facultativo de baixa renda, pode estar construindo um direito melhor para o futuro. Essa análise é individual e depende do histórico de cada pessoa.

Como fazemos essa conferência

A partir do extrato do CNIS e dos documentos de trabalho, verificamos vínculos ausentes, contribuições não computadas, períodos rurais e atividades especiais, e comparamos os caminhos possíveis. É possível, ainda, receber o BPC agora e, ao completar os requisitos, requerer a aposentadoria — hipótese em que o benefício assistencial é encerrado e substituído pelo previdenciário.

Conheça as aposentadorias do INSS

A Drª. Amanda atende clientes de outras cidades e estados?

Sim. A Drª. Amanda atende presencialmente no escritório, em Jaú/SP, clientes da cidade e da região, mas o atendimento também é feito on-line em todo o Brasil. Isso é viável porque a legislação previdenciária e assistencial é federal, os documentos são recebidos em arquivo digital, os requerimentos ao INSS tramitam por sistema eletrônico e as ações correm na Justiça Federal, em processo eletrônico. Quando há necessidade de estudo social, a visita do assistente social ocorre na residência do cliente, na sua própria cidade. Quem preferir o atendimento presencial é sempre bem-vindo.

Falar no WhatsApp
Como são definidos os honorários?

Os honorários são definidos individualmente, em consulta, conforme o escopo do trabalho — orientação, requerimento administrativo, recurso ou ação judicial — e a complexidade do caso, observados os parâmetros da tabela da OAB/SP. Na primeira conversa, a Drª. Amanda apresenta a proposta por escrito, com escopo e condições claras, antes de qualquer contratação.

Falar no WhatsApp
Sua pergunta será enviada à Drª. Amanda pelo WhatsApp. Fique à vontade para incluir qualquer informação, pois os seus dados estão protegidos por sigilo profissional.

Fale com a Drª. Amanda Leonelli Abrantes

Se você ou um familiar tem 65 anos ou mais e vive com dificuldade para se manter, se o pedido de BPC foi negado, cessado ou suspenso, ou se apenas quer entender se vale a pena requerer, entre em contato para uma orientação inicial. O atendimento é sigiloso.

Envie sua mensagem

Preencha os campos abaixo e a Drª. Amanda retornará o contato. Em caso de urgência, prefira o WhatsApp ou o telefone.